


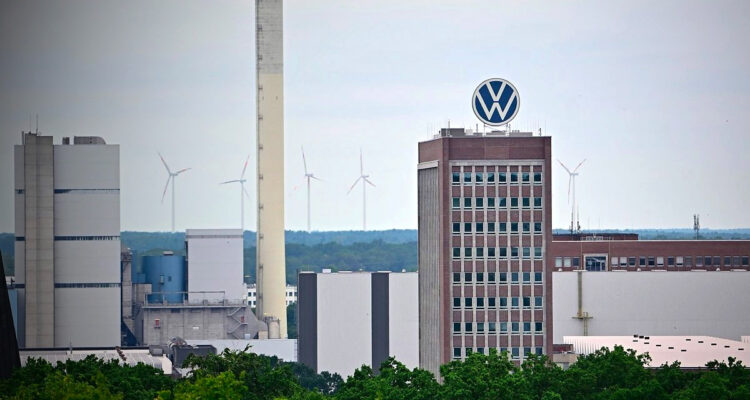
Por qué la industria automotriz alemana enfrenta una tormenta
La crisis que atraviesa Volkswagen no puede explicarse únicamente por la llegada de los fabricantes chinos. El grupo alemán enfrenta una combinación de caída de la demanda, elevados costos de producción, una transición tecnológica más lenta de lo previsto y una competencia china que ha cambiado las reglas del mercado automotriz.
Durante décadas, Volkswagen fue uno de los símbolos de la fortaleza industrial alemana. Sus plantas representaban algo más que fábricas de automóviles: eran el corazón de una cadena productiva que generaba empleos, exportaciones y tecnología.
Pero ese modelo enfrenta ahora uno de sus mayores desafíos.
El grupo Volkswagen ha tenido que reducir costos, replantear su capacidad industrial y discutir el futuro de algunas de sus plantas y miles de empleos. El fenómeno se produce mientras fabricantes chinos como BYD, SAIC, Geely y Chery ganan presencia internacional, especialmente en vehículos eléctricos.
La pregunta es inevitable: ¿están las marcas chinas provocando el cierre de las fábricas de Volkswagen?
La respuesta es más compleja.
China cambió las reglas del juego
Durante años, los fabricantes europeos compitieron principalmente entre ellos. Volkswagen, BMW, Mercedes-Benz, Stellantis y Renault disputaban el mercado con productos relativamente similares y con una ventaja importante: experiencia, marcas consolidadas y redes de distribución.
La expansión de los fabricantes chinos modificó ese escenario.
Empresas como BYD desarrollaron rápidamente capacidades en baterías, electrónica, software y vehículos eléctricos. En lugar de depender exclusivamente de proveedores externos, algunos de estos grupos construyeron buena parte de su ventaja competitiva alrededor de tecnologías que hoy son fundamentales para el automóvil eléctrico.
China también desarrolló una enorme industria de baterías y componentes.
Esto tiene consecuencias económicas. Una parte importante del costo de un vehículo eléctrico está relacionada con la batería, y dominar su producción puede ofrecer ventajas considerables en precio, escala y velocidad de innovación.
El resultado es una presión creciente sobre los fabricantes tradicionales.
El problema no es solamente vender menos automóviles
Una fábrica de automóviles necesita producir grandes volúmenes para ser rentable.
Cuando las ventas disminuyen, los costos fijos se reparten entre menos vehículos. La planta pierde eficiencia y el costo unitario aumenta.
Aquí aparece uno de los principales problemas de Volkswagen: la capacidad industrial construida durante décadas puede ser demasiado grande para el nivel de demanda actual y para la transformación que está experimentando el mercado.
Europa tampoco es el mismo mercado de hace 20 años.
El crecimiento económico es más débil, los consumidores enfrentan precios elevados y los automóviles nuevos se han encarecido. Al mismo tiempo, la transición hacia los vehículos eléctricos requiere inversiones multimillonarias.
Volkswagen debe, por tanto, financiar simultáneamente fábricas, baterías, software y nuevos modelos mientras intenta mantener competitivos sus vehículos con motores de combustión.
La ventaja china no nació de la noche a la mañana
Reducir la historia a «los chinos fabrican autos baratos» sería un error.
La industria automotriz china recibió durante años enormes inversiones en vehículos eléctricos, baterías, infraestructura de carga y tecnologías asociadas.
El enorme mercado interno permitió además que las empresas adquirieran experiencia rápidamente.
En ese proceso surgieron fabricantes capaces de competir no sólo mediante precios, sino también en diseño, autonomía, tecnología y velocidad para lanzar nuevos modelos.
Para las marcas europeas, el problema es especialmente serio porque China no es únicamente un nuevo competidor.
China es al mismo tiempo mercado, proveedor, centro tecnológico y rival.
Volkswagen, por ejemplo, construyó durante décadas una posición extraordinariamente fuerte en China. Pero el mercado chino cambió. Los consumidores locales comenzaron a preferir vehículos eléctricos y marcas nacionales con una velocidad que tomó por sorpresa a muchos fabricantes occidentales.
La pérdida de participación en China tiene entonces un efecto doble: Volkswagen vende menos en uno de los mercados automotrices más grandes del mundo y, al mismo tiempo, compite contra empresas chinas que utilizan ese mercado como plataforma para expandirse internacionalmente.
El automóvil eléctrico también cambió la estructura de costos
Un automóvil tradicional tiene un motor de combustión complejo, transmisión, sistemas de escape y cientos de componentes asociados.
Un vehículo eléctrico utiliza una arquitectura diferente.
La batería, el motor eléctrico, los semiconductores, el software y la electrónica adquieren un peso mucho mayor.
Esto favorece a empresas que construyeron sus capacidades alrededor de esas tecnologías.
Los fabricantes tradicionales, en cambio, tienen enormes inversiones hundidas en motores, transmisiones y cadenas de proveedores diseñadas para el automóvil de combustión.
El problema es que esas inversiones no desaparecen de un día para otro.
Una planta puede seguir siendo técnicamente capaz de fabricar vehículos, pero resultar económicamente poco competitiva si produce modelos que tienen menor demanda o costos superiores a los de sus rivales.
Europa tiene además un problema de costos
La industria alemana enfrenta otro obstáculo: producir en Europa occidental es caro.
Los salarios son elevados, las regulaciones ambientales y laborales son estrictas y la energía puede resultar más costosa que en otras regiones.
Eso no significa que Europa no pueda fabricar automóviles competitivos. Significa que necesita compensar esos costos mediante productividad, tecnología, marcas de alto valor y productos que los consumidores estén dispuestos a pagar.
El desafío aparece cuando un automóvil eléctrico chino ofrece tecnología comparable a un precio inferior.
En ese momento, la pregunta para Volkswagen deja de ser simplemente cómo vender más.
La pregunta pasa a ser cómo producir de manera rentable en Europa un vehículo que pueda competir contra empresas con estructuras de costos diferentes.
¿Por qué cerrar una planta?
Cerrar una fábrica es una de las decisiones más difíciles para cualquier fabricante.
Una planta representa trabajadores, proveedores, ciudades enteras y décadas de inversión.
Sin embargo, desde el punto de vista empresarial, mantener una fábrica infrautilizada puede ser todavía más costoso.
Si una empresa tiene más capacidad de producción de la que necesita, tiene varias alternativas: reducir turnos, cambiar los modelos fabricados, compartir plataformas, reconvertir instalaciones, negociar reducciones de costos o, en el último extremo, cerrar una planta.
Por eso, cuando Volkswagen reduce capacidad, no necesariamente significa que una marca china haya sustituido directamente a esa fábrica.
La relación es indirecta pero poderosa.
Los fabricantes chinos aumentan la presión sobre los precios y la participación de mercado. Volkswagen vende menos en determinados segmentos o regiones. Al mismo tiempo, sus costos siguen siendo elevados y necesita invertir en nuevas tecnologías.
La combinación termina haciendo que algunas instalaciones sean difíciles de justificar económicamente.
La batalla también se libra en el software
Hay otra transformación menos visible.
El automóvil moderno se parece cada vez más a una computadora sobre ruedas.
Los sistemas de asistencia a la conducción, las pantallas, la conectividad, las actualizaciones remotas y las aplicaciones forman parte de la experiencia del usuario.
Las compañías tecnológicas chinas han avanzado rápidamente en este terreno.
Para Volkswagen, desarrollar software competitivo ha resultado particularmente complejo. La industria tradicional estaba acostumbrada a pensar en términos de motores, carrocerías y componentes mecánicos.
El nuevo automóvil exige una combinación diferente de ingeniería.
La competencia ya no ocurre solamente entre motores y transmisiones; también ocurre entre baterías, chips, sistemas operativos, inteligencia artificial y plataformas digitales.
El verdadero riesgo para Volkswagen
El mayor riesgo no es que Volkswagen desaparezca.
La empresa continúa teniendo activos extraordinariamente valiosos: marcas reconocidas, experiencia industrial, presencia mundial, redes de distribución y capacidad tecnológica.
El verdadero peligro es quedar atrapada en medio de dos mundos.
Por un lado, fabricantes chinos capaces de competir agresivamente en precio y tecnología.
Por otro, marcas premium y empresas tecnológicas que pueden capturar los segmentos de mayor margen.
Volkswagen necesita entonces reducir costos sin destruir capacidades, acelerar el desarrollo tecnológico sin perder calidad y mantener sus fábricas ocupadas mientras cambia la tecnología que producen.
Es una transición industrial de enormes dimensiones.
La paradoja de la industria europea
La paradoja es que Europa quiere acelerar la transición hacia vehículos menos contaminantes, pero esa misma transición está abriendo una oportunidad para competidores que desarrollaron antes algunas de las tecnologías necesarias.
El automóvil eléctrico puede convertirse en una industria estratégica para Europa, pero también puede provocar una transferencia de poder industrial hacia Asia si los fabricantes europeos no logran ser competitivos.
Por eso, el debate sobre Volkswagen va mucho más allá de una empresa.
Lo que está en juego es qué lugar ocupará Europa en la próxima generación de la industria automotriz mundial.
No es una invasión china, sino un cambio de paradigma
Presentar la crisis de Volkswagen como una simple invasión de automóviles chinos sería demasiado sencillo.
Los fabricantes chinos son un factor importante, pero forman parte de una transformación mucho más profunda.
Volkswagen enfrenta simultáneamente menores tasas de crecimiento, exceso de capacidad, costos elevados, dificultades para competir en China, inversiones gigantescas en electrificación y una revolución tecnológica que modifica la estructura tradicional de la industria.
Las marcas chinas aceleraron esa presión porque llegaron al mercado con una combinación particularmente potente: escala, baterías, tecnología, velocidad de desarrollo y precios competitivos.
Por eso las fábricas de Volkswagen están bajo presión.
No porque cada automóvil chino vendido implique el cierre de una fábrica alemana, sino porque la aparición de nuevos competidores está haciendo mucho más difícil sostener un modelo industrial construido para otra época.
La pregunta que definirá el futuro de Volkswagen no será simplemente cuántos automóviles puede fabricar.
Será si puede fabricarlos más rápido, con menores costos y con una tecnología suficientemente atractiva para competir en un mercado donde la ventaja histórica de las marcas europeas ya no está garantizada.
Y esa es, probablemente, la verdadera dimensión de la batalla que comienza en la industria automotriz.
